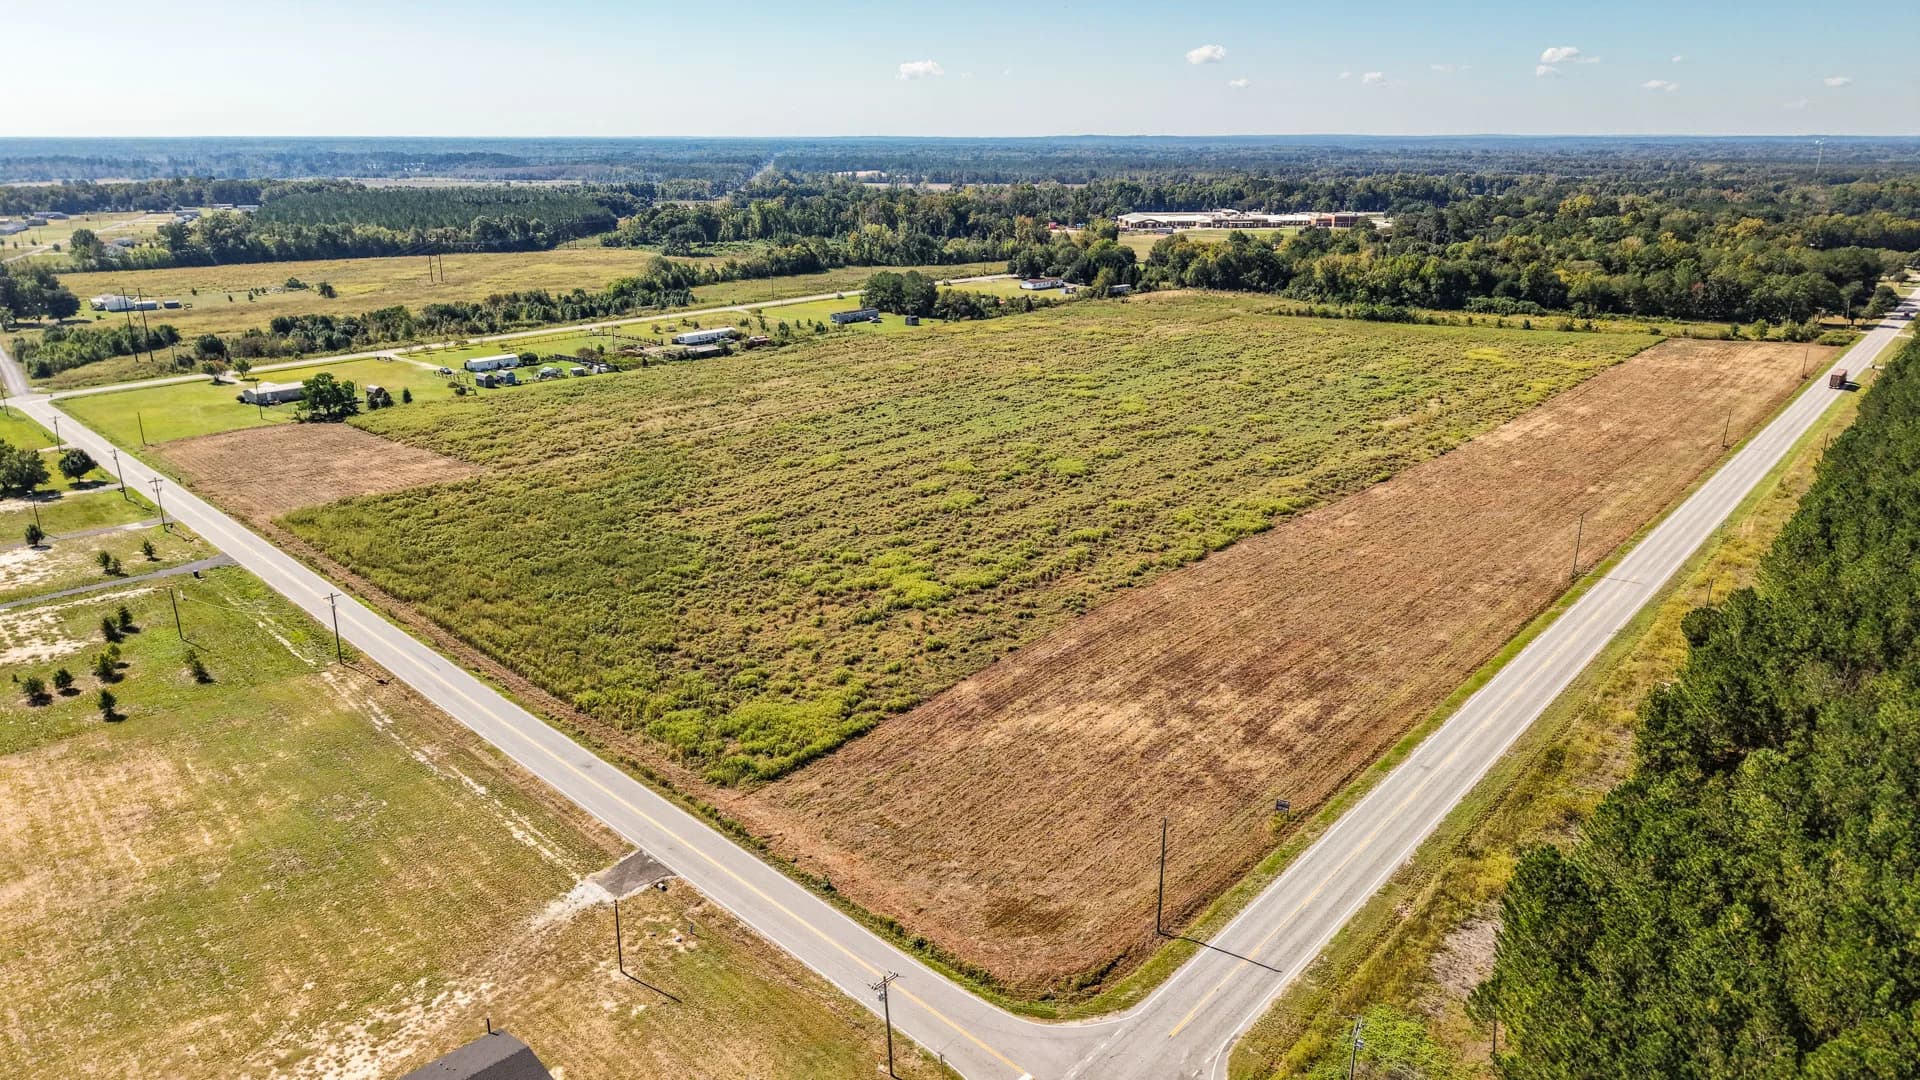
Respuesta rápida: Comprar terreno requiere menos capital inicial ($1,000-$20,000 para muchas parcelas frente a $50,000+ para la mayoría de las casas), pero no ofrece refugio inmediato ni ingresos por alquiler. La plusvalía del terreno promedia entre 3% y 8% anual en zonas en crecimiento, frente a cerca del 4% anual para las viviendas a nivel nacional a largo plazo (FHFA House Price Index). Sin embargo, el terreno tiene menores costos de mantenimiento (a menudo sin pago de hipoteca y con seguro y mantenimiento mínimos), financiamiento más flexible (financiamiento del propietario ampliamente disponible) y no se deprecia. La decisión correcta depende de si necesita vivienda ahora o si está invirtiendo para el futuro.
El precio medio de una vivienda en Estados Unidos superó los $420,000 en 2026, mientras que la parcela vacía mediana en Acre Dreams se anuncia por una fracción de eso. Pero comparar terreno y vivienda requiere más que el precio de etiqueta: los dos activos se comportan de manera muy distinta como inversión, en el financiamiento, en los impuestos y en lo que usted puede hacer con ellos.
Comparación financiera de un vistazo
| Factor | Terreno vacío | Compra de vivienda |
|---|---|---|
| Precio de entrada típico | $5,000-$50,000 | $200,000-$400,000 |
| Pago inicial | $500-$10,000 (10-20%) | $10,000-$80,000 (3-20%) |
| Financiamiento | Financiamiento del propietario (lo más común), algunos préstamos bancarios | Hipoteca convencional, FHA, VA |
| Tasa de interés | 6-12% (financiamiento del propietario) / 7-9% (banco) | 6-7% (hipoteca convencional, 2026) |
| Pago mensual (típico) | $100-$500 | $1,200-$2,800 |
| Impuesto predial | $50-$500/año | $2,000-$8,000/año |
| Seguro | $100-$300/año (solo responsabilidad civil) | $1,200-$3,000/año (seguro de propietario) |
| Mantenimiento | $200-$500/año | $3,000-$10,000/año |
| Plusvalía anual | 3-8% (zonas en crecimiento) | Cerca del 4% (promedio nacional a largo plazo) |
| Proporciona refugio | No (hasta que usted construya) | Sí, de inmediato |
| Potencial de ingresos por alquiler | Limitado (arrendamientos de caza, acampada) | Sí (a largo o corto plazo) |
Argumentos a favor de comprar terreno
- Barrera de entrada más baja: Usted puede ser dueño de un terreno con un pago inicial de $1,000-$10,000, lo que lo hace accesible para quienes no pueden pagar una vivienda en el mercado
- Sin depreciación: El terreno no tiene un techo que haya que reemplazar, una caldera que se averíe ni tuberías que goteen. El activo es permanente
- Menores costos de mantenimiento: $300-$800/año en total frente a $15,000-$30,000+/año para una vivienda
- Oportunidad de plusvalía forzada: Mejorar un terreno sin desarrollar (agregar servicios, despejar, acceso por camino) puede duplicar o triplicar su valor
- Flexibilidad: Construir cuando usted esté listo, conservarlo como inversión, usarlo para recreación o venderlo
- Diversificación de cartera: Un activo real que no está correlacionado con el desempeño del mercado de valores
Argumentos a favor de comprar una casa
- Utilidad inmediata: Usted puede vivir en ella, alquilarla o ambas cosas
- Mejor financiamiento: Hipotecas a 30 años con tasas más bajas y un 3-5% de pago inicial (FHA)
- Posibles ventajas fiscales: Deducciones de intereses hipotecarios e impuestos prediales para quienes detallan sus deducciones (las deducciones SALT están limitadas a $40,400 en 2026)
- Plusvalía apalancada: Un pago inicial del 5% le da el 100% de la plusvalía sobre el valor total de la propiedad
- Rendimientos históricos: El FHFA House Price Index muestra una plusvalía nacional promedio de las viviendas de cerca del 4.3% anual desde 1991
¿Quién debería comprar terreno en lugar de una casa?
- Usted ya es dueño de una casa y quiere diversificar hacia un activo tangible con bajos costos de mantenimiento
- No puede pagar una casa en la zona que le interesa, pero quiere empezar a construir patrimonio inmobiliario
- Planea construir una casa a su medida en 2-5 años y quiere asegurar el terreno a los precios de hoy
- Quiere una propiedad recreativa: terreno para caza, acampada, vehículos todoterreno o escapadas de fin de semana
- Está planificando su jubilación y quiere ser dueño absoluto de su futuro sitio de construcción antes de jubilarse
La estrategia híbrida
Muchos inversionistas compran hoy un terreno asequible con financiamiento del propietario ($100-$300/mes) mientras alquilan una casa o un apartamento. Cuando el terreno está pagado, tienen un activo libre de deudas que puede:
- Usarse para construir (eliminando futuros costos de vivienda)
- Venderse con ganancia
- Usarse como garantía para un préstamo de construcción
- Conservarse como inversión a largo plazo
Esta estrategia funciona porque los pagos del terreno son lo bastante pequeños para mantenerlos junto con el alquiler, y el terreno genera patrimonio que se acumula con el tiempo.
En conclusión
Comprar una casa es mejor si usted necesita vivienda ahora y puede calificar para una hipoteca. Comprar terreno es mejor si usted quiere un punto de entrada de bajo costo al sector inmobiliario, planea construir en el futuro o quiere una inversión con costos de mantenimiento mínimos. Muchas personas hacen ambas cosas: tienen una casa como vivienda y un terreno como inversión.
Explore terrenos en venta en Acre Dreams, o use nuestra calculadora de pagos para ver cómo se ven los pagos de un terreno con financiamiento del propietario.
Fuentes: FHFA House Price Index, Federal Reserve Survey of Consumer Finances, Lincoln Institute of Land Policy, NAR Housing Affordability Data, datos de anuncios de Acre Dreams de agosto de 2026.